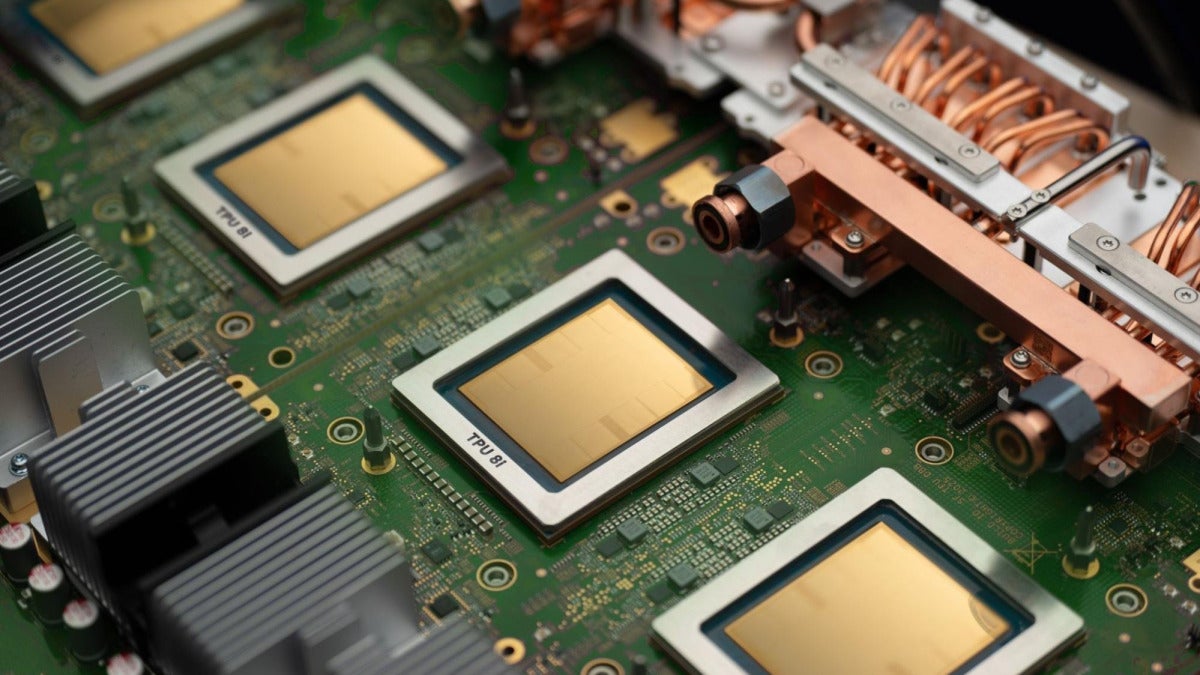
Google dit avoir commencé, au deuxième trimestre 2026, à vendre directement ses systèmes TPU pour centres de données à des clients. Jusqu’ici, ces accélérateurs n’étaient disponibles que via Google Cloud. Ce changement met désormais Google face à NVIDIA de manière bien plus frontale, alors que le groupe domine encore largement ce marché, d’après les estimations des analystes.
Toujours selon ces estimations, le marché mondial des accélérateurs pour centres de données devrait franchir les 200 milliards de dollars en 2026. Et NVIDIA en capterait encore entre 75 % et 81 % des revenus.
Google, sur ce terrain, n’arrive pas de nulle part. L’entreprise affirme exploiter ses Tensor Processing Units en interne depuis 2015, avec environ trois ans d’avance sur Amazon dans le déploiement d’accélérateurs conçus en interne, si l’on suit les calculs des analystes.
Sauf que cette avance profitait surtout à son activité cloud. Le vrai basculement, amorcé au T2 2026 d’après Google, c’est la vente de matériel destiné à des centres de données qui appartiennent aux clients eux-mêmes.
Google a déjà comptabilisé un premier chiffre d’affaires lié à cette activité au T2 2026, toujours selon l’entreprise. L’essentiel des revenus associés aux contrats en cours est toutefois attendu pour 2027.
Pour les clients, l’intérêt saute aux yeux: accéder aux TPU de Google sans devoir louer de la capacité sur Google Cloud. Côté Google, en revanche, l’équation financière est moins simple.
La vente de puces et de systèmes complets peut ouvrir un marché bien plus vaste. Mais elle peut aussi s’avérer moins rentable que la location de puissance de calcul sur la propre plateforme du groupe. Google n’a pas précisé l’impact financier dans le détail. Le risque sur les marges existe tout de même, selon les analystes: vendre du matériel rapporte souvent moins qu’un service cloud facturé de façon récurrente.
En clair, Google cherche à gagner du terrain sur le plan commercial, quitte à accepter une rentabilité plus faible par unité vendue.
Dans cette offensive, Broadcom reste central. Google et Broadcom indiquent que leur partenariat court jusqu’en 2031: Google dessine l’architecture des TPU; Broadcom se charge de l’implémentation sur silicium, de la fabrication, et fournit aussi des composants réseau pour l’infrastructure de Google.
Une bonne partie de cette montée en cadence est déjà orientée vers des clients précis. Google cite par exemple Anthropic, avec un engagement de grande ampleur: un accord initial signé en 2025 portait sur plus d’un gigawatt de capacité, avant une extension annoncée en avril 2026 à environ 3,5 gigawatts de capacité de nouvelle génération à partir de 2027.
Google retouche aussi sa gamme. En avril 2026, selon l’entreprise, la huitième génération a été scindée en deux versions distinctes: le TPU 8t pour l’entraînement, et le TPU 8i pour l’inférence. Un signe assez net que les besoins matériels s’éloignent de plus en plus entre la phase de création des modèles et celle de leur exécution à grande échelle.
Sur un horizon plus lointain, certains analystes estiment que Google pourrait déployer entre 12 et 15 millions de TPU en 2028. Si ce scénario se confirme, les volumes pourraient devenir comparables à ceux des GPU de NVIDIA sur la même période, voire les dépasser.
Pour l’instant, NVIDIA reste très loin devant, d’après les estimations des analystes. Mais en ouvrant enfin ses TPU au-delà de son propre cloud, Google ne se contente plus de protéger son terrain: le groupe entre dans une logique d’offensive industrielle à part entière.
