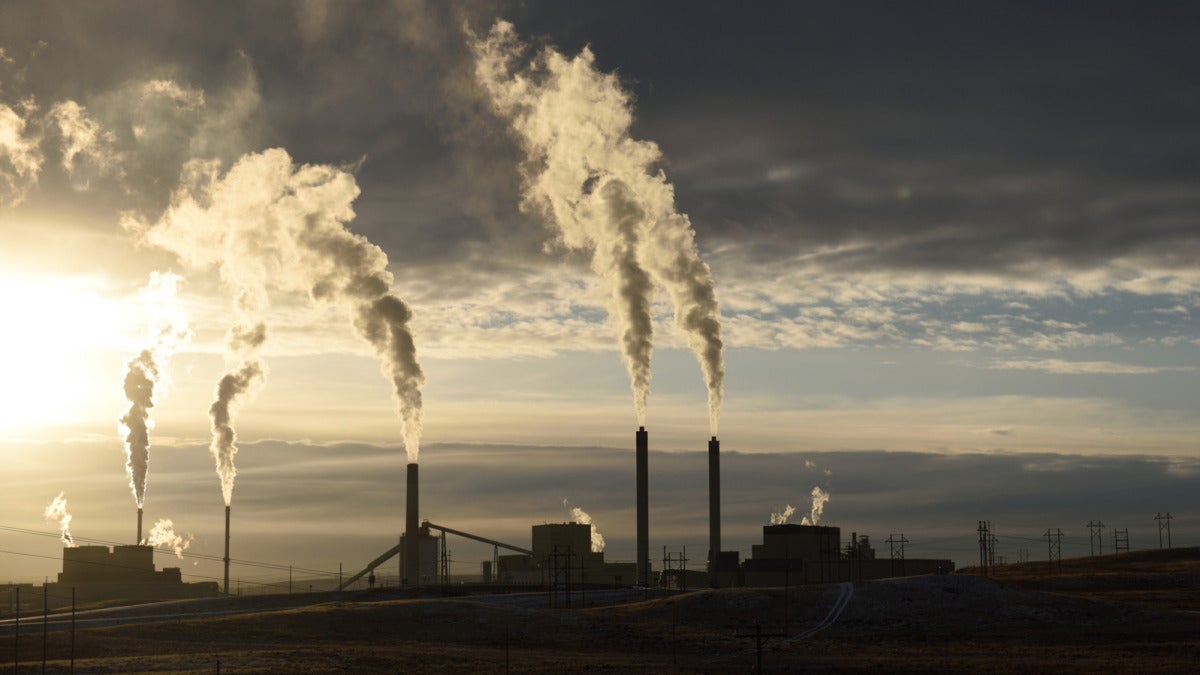
Chez Softonic, on rappelle un fait assez simple : le charbon fournit encore une part majeure de l’électricité mondiale. Et ce, même si les renouvelables deviennent de plus en plus compétitives. La raison tient surtout à ceci : le charbon reste une source pilotable, abondante, et déjà profondément ancrée dans les infrastructures existantes. Son poids reste particulièrement fort dans les grandes économies industrielles, mais aussi dans les pays où la demande d’énergie grimpe vite.
Le charbon garde donc une place à part : on peut le mobiliser quand il faut, il reste disponible en volume, et tout un appareil industriel est déjà construit autour de lui. Pour beaucoup de gouvernements, le sujet ne relève pas seulement du climat. Il touche aussi à l’économie, et à la stratégie.
Son avantage numéro un, c’est sa disponibilité.
Beaucoup de pays ont encore d’importantes réserves sur leur propre sol, ou bien un accès régulier aux marchés internationaux. Et contrairement au solaire ou à l’éolien, une centrale à charbon peut produire à la demande, le jour comme la nuit, sans attendre que le vent se lève ou que le soleil revienne.
Pour un réseau électrique, ça compte énormément.
Quand une vague de chaleur arrive, ou qu’un pic d’activité industrielle fait bondir la consommation, les opérateurs ont besoin de capacités sur lesquelles ils peuvent vraiment s’appuyer. Or, dans bien des régions, le stockage par batterie coûte encore trop cher ou n’est pas assez déployé pour prendre entièrement le relais de ces centrales.
Il y a aussi tout ce qui existe déjà.
Construire des centrales à charbon a englouti des milliards au fil des décennies, et beaucoup tournent encore. Fermer ces sites avant la fin de leur vie représente un coût politique, social et financier très lourd, surtout dans les territoires où l’emploi dépend encore largement de cette filière.
Même quand le solaire ou l’éolien affichent, sur le papier, un coût de production plus bas, un système électrique ne se résume pas à ce chiffre.
Il faut aussi payer les lignes à haute tension, les capacités de stockage, les outils qui permettent de piloter le réseau, et parfois des centrales d’appoint. Dans les pays émergents, ce type d’investissements ne se met pas en place du jour au lendemain.
Autre élément qui pèse lourd : la sécurité énergétique.
Les crises récentes autour du gaz, ainsi que les tensions géopolitiques, ont conduit plusieurs États à garder le charbon comme filet de sécurité. À leurs yeux, mieux vaut une ressource très émettrice mais sous contrôle qu’une dépendance extérieure jugée trop risquée.
Le charbon n’avance pas partout au même rythme.
Dans beaucoup d’économies développées, sa part recule, sous l’effet des politiques climatiques, de la baisse du coût des renouvelables et de la fermeture progressive des centrales les plus anciennes. Mais à l’échelle mondiale, ce recul est compensé par une demande d’électricité qui continue de monter, tirée notamment par l’industrialisation, la climatisation et les usages numériques.
Au bout du compte, le constat est le suivant : le monde produit plus d’électricité bas carbone qu’avant, mais pas encore assez vite pour pouvoir se passer du charbon.
Tant que les réseaux, le stockage et les alternatives pilotables ne seront pas déployés à grande échelle, cette énergie gardera un rôle central. Pour les consommateurs comme pour les industriels, cela rappelle quelque chose qu’on oublie souvent : la transition énergétique ne se joue pas uniquement sur le prix des panneaux solaires ou des éoliennes. Elle se joue aussi sur une question très concrète, faire tourner un réseau électrique fiable, en continu.