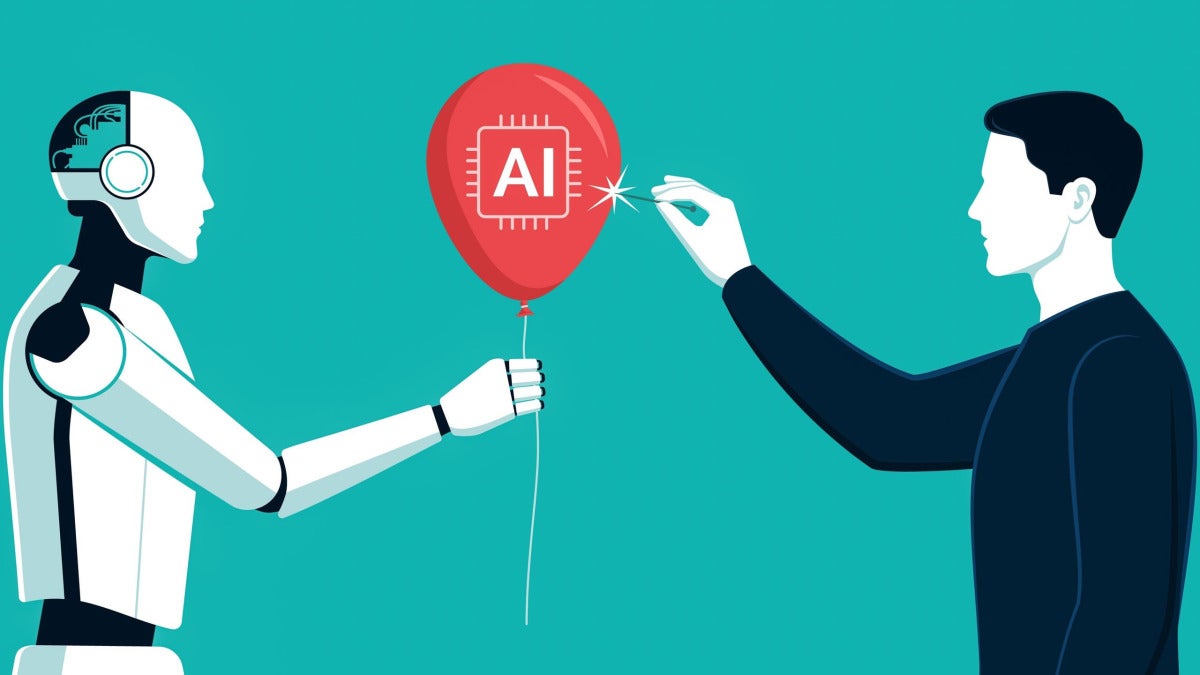
Depuis les secousses de fin octobre 2026 sur les valeurs technologiques liées à l’intelligence artificielle, la question a changé de nature. Les marchés se demandent moins si l’IA sert à quelque chose que si une bulle est en train de se former autour de ses valorisations. La technologie, elle, a déjà trouvé des débouchés très concrets en rédaction, programmation, analyse, automatisation et création de contenus. Mais les investisseurs vont peut-être trop loin, trop vite, en pariant sur des profits qui mettront plus de temps à apparaître. Le cœur du débat est là : moins la réalité de l’IA que le possible décalage entre sa valeur économique réelle et les prix que la Bourse lui attribue.
On n’en est plus vraiment à opposer les convaincus aux sceptiques. Le vrai clivage porte plutôt sur deux façons de lire le même mouvement. D’un côté, l’intelligence artificielle est déjà utile et vendable. De l’autre, ses revenus futurs restent flous alors même que les dépenses s’envolent. Les chiffres donnent le ton : selon des données de marché de 2026, les dépenses mondiales liées à l’intelligence artificielle devraient atteindre 2 700 milliards de dollars en 2026, soit près de 50 % de plus qu’en 2025.
Et pourtant, ces mêmes estimations de marché de 2026 racontent aussi autre chose : la taille du marché pour 2026 est encore évaluée entre 376 et 900 milliards de dollars selon les méthodes retenues. Tout le monde voit venir un marché immense. En revanche, personne ne s’accorde vraiment sur le rythme auquel il sera monétisé. C’est cette friction entre valeur réelle et valorisations boursières qui alimente les scénarios de correction.
Les inquiétudes ont encore monté d’un cran après les secousses de fin octobre 2026. D’après des données de marché de 2026, les grandes valeurs technologiques ont encaissé une correction brutale, avec une baisse potentielle de 1 000 milliards de dollars sur le Nasdaq 100 et plus de 500 milliards effacés en une seule séance pour Alphabet. La raison avancée est assez simple : le coût gigantesque des investissements, combiné à un retour sur investissement encore difficile à lire.
Le rapprochement avec la bulle internet de la fin des années 1990 reste celui qui parle le plus. À l’époque déjà, une technologie pouvait bouleverser l’économie tout en laissant sur le bord de la route une longue liste d’entreprises survalorisées ou incapables de transformer l’enthousiasme en modèle rentable. L’histoire ne dit donc pas que la technologie sera rejetée. Elle dit plutôt qu’un tri sévère reste possible si les valorisations s’écartent trop des fondamentaux.
D’ailleurs, plusieurs observateurs, y compris parmi les assistants conversationnels interrogés sur le sujet, arrivent peu ou prou à la même conclusion : une correction semble crédible, mais un effondrement généralisé n’a rien d’automatique. Prudence, donc.
Autre point regardé de très près, la concentration extrême des capitaux. Selon des données de marché de 2026, au premier semestre 2026, les entreprises du secteur ont capté 74 % des 498,2 milliards de dollars investis dans le monde. OpenAI et Anthropic, à elles seules, ont absorbé 43 % de l’investissement total dans les start-up, toujours d’après ces mêmes données de marché de 2026. Et sur le seul premier trimestre 2026, OpenAI, Anthropic, xAI et Waymo ont levé ensemble 188 milliards de dollars, là encore selon des données de marché de 2026.
Cette polarisation crée un double risque. D’abord, elle gonfle les valorisations privées d’une poignée de champions. Ensuite, elle entraîne tout le secteur dans une course aux infrastructures dont le coût devient vertigineux.
C’est probablement là que se trouve le principal point de fragilité financière : plusieurs grands groupes technologiques affichent déjà un flux de trésorerie disponible négatif, parce que les dépenses en centres de données et en puissance de calcul dépassent les liquidités générées par l’activité. Tant que le crédit reste abondant, ça tient. Si les conditions de financement se durcissent, en revanche, le marché pourrait revoir ses attentes très vite.
À ce stade, le scénario le plus plausible ne ressemble ni à une euphorie sans fin ni à un effondrement total. Ce qui se dessine le plus nettement, c’est plutôt une revalorisation sélective : les usages devraient rester, mais certaines valorisations pourraient, elles, redescendre sur terre.
