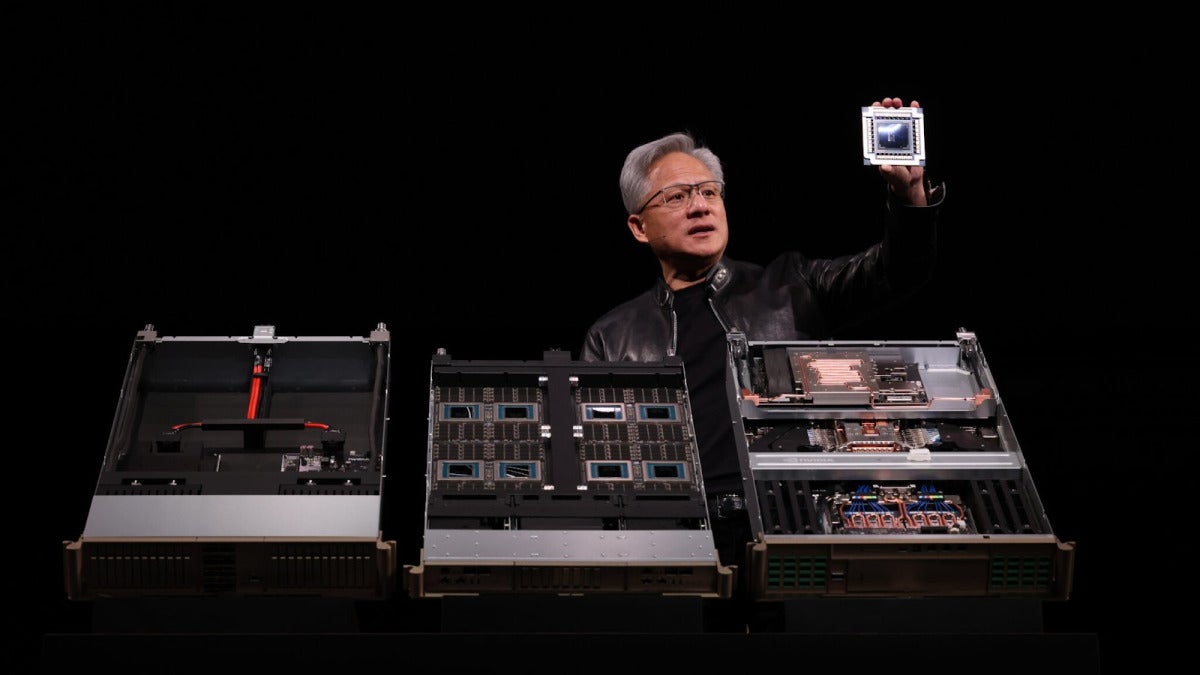
Jensen Huang, le patron de Nvidia, dit s’attendre à vendre environ deux fois plus de puces en 2027 qu’en 2026. Ce qui saute aux yeux, c’est l’écart avec les prévisions financières officielles du groupe, beaucoup moins offensives.
En filigrane, Nvidia raconte deux histoires en même temps. La demande reste énorme. Mais l’entreprise ne sait pas encore si elle pourra faire sortir assez de puces de ses usines et de celles de ses partenaires pour servir tous ses clients au rythme voulu. Si ce doublement des volumes se confirme d’une année sur l’autre, les livraisons vers les centres de données accéléreront de façon spectaculaire.
Officiellement, pourtant, la trajectoire publiée par Nvidia est plus prudente. Le groupe vise environ 70 % de croissance de son chiffre d’affaires sur l’exercice fiscal qui se terminera en janvier 2028.
Autre conséquence possible : les volumes pourraient grimper bien plus vite que les revenus. Ça peut venir de contraintes d’approvisionnement, mais aussi d’un mix produit différent selon les générations de puces effectivement livrées.
Sur le plan commercial, en revanche, la machine tourne très fort. Nvidia indique que son activité dans les centres de données a généré 89 milliards de dollars de chiffre d’affaires au deuxième trimestre de l’exercice 2027, soit une hausse de 117 % sur un an.
Les goulets d’étranglement, eux, sont déjà bien identifiés par le groupe : la mémoire, les capacités de fabrication chez les fondeurs, et le packaging avancé, devenu indispensable pour assembler les puces les plus complexes.
Le nœud du problème est là. Les acheteurs ne manquent pas. Ce qui bloque, c’est la capacité de production à produire assez de composants, puis à les finaliser assez vite pour tenir les délais. C’est aussi ce qui explique pourquoi un doublement des unités vendues ne mène pas automatiquement à un doublement du chiffre d’affaires.
Aujourd’hui, la demande est tirée par la plateforme Blackwell, désormais en production, mais aussi par la future plateforme Vera Rubin. Nvidia estime que Vera Rubin pourrait générer autour de 40 milliards de dollars de revenus par gigawatt, contre 25 milliards pour Blackwell. L’écart donne une bonne idée de la montée en gamme visée par le groupe.
Les tensions sur l’offre ne concernent pas seulement les nouveautés. les derniers produits de Nvidia restent difficiles à obtenir, si bien qu’une partie de la demande se reporte sur des GPU plus anciens.
Sur le marché du cloud, les tarifs de location des GPU H100 de Nvidia auraient ainsi grimpé de plus de 20 % en un seul mois. Dans le même temps, Amazon Web Services (AWS) a annoncé vouloir déployer 2 millions de GPU Nvidia supplémentaires d’ici 2028. À lui seul, ce chiffre montre l’ampleur de la demande potentielle.
Reste un point de vigilance. La hausse rapide des prix de la mémoire peut rogner les marges brutes de Nvidia, même si les volumes continuent de progresser à un rythme très soutenu.
Pour l’instant, Nvidia ne semble pas avoir de mal à trouver des débouchés. La vraie inconnue se situe plus bas dans la chaîne : savoir si tout l’appareil industriel pourra suivre.
Suivez-moi sur Twitter : @pierrevitre