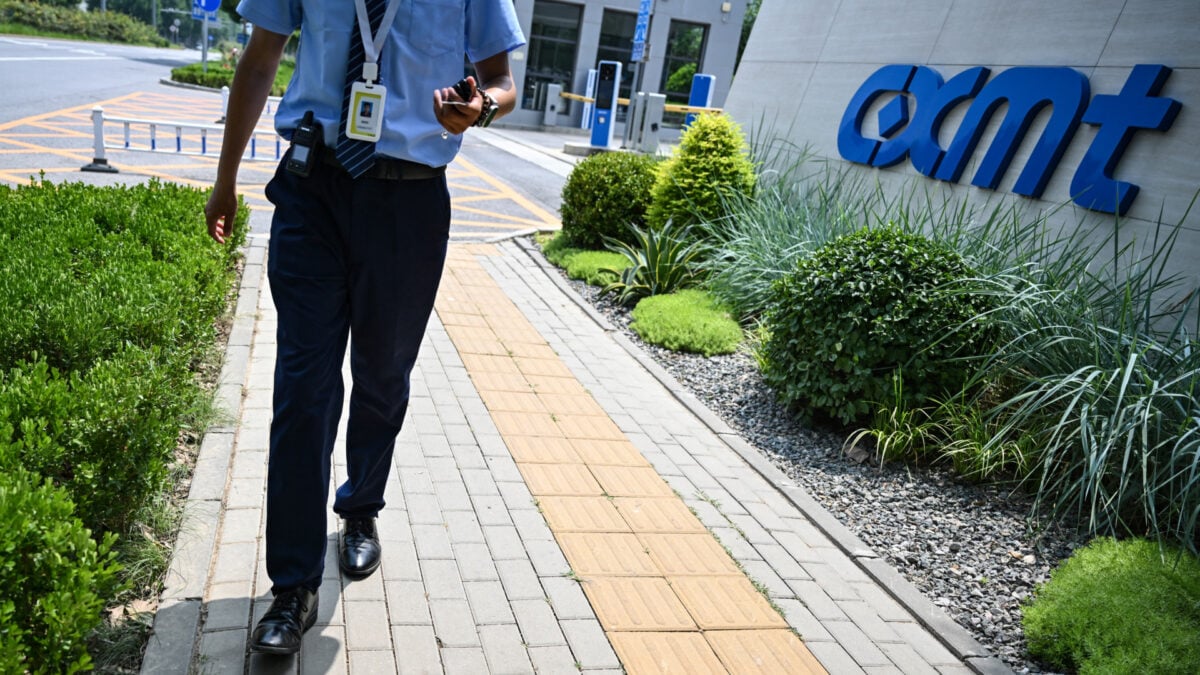
ChangXin Memory Technologies (CXMT), el mayor fabricante chino de DRAM, quiere arrancar en los próximos dos meses una producción limitada de chips HBM3E, la memoria de alto ancho de banda que hoy se ha vuelto imprescindible para los sistemas de IA. Según varios informes del sector, la empresa ya ha enviado muestras a distintos diseñadores chinos de procesadores especializados.
La meta es bastante directa: asegurarse una fuente propia de la memoria más buscada del momento, aunque el precio industrial de intentarlo siga siendo altísimo.
El cuello de botella está en los rendimientos. Esos mismos informes sostienen que solo entre el 20% y el 30% de los chips fabricados cumplirían las especificaciones. Dicho de forma más cruda, entre el 70% y el 80% de la producción se perdería. Para una industria que vive pendiente de la eficiencia, es una cifra lejísimos de lo que suele considerarse rentable.
La memoria de alto ancho de banda, o HBM, se ha convertido en una pieza central de los sistemas de cómputo más avanzados porque permite mover cantidades enormes de datos a gran velocidad junto a los procesadores.
Y la demanda no ha hecho más que subir con la expansión de los grandes centros de datos. Algunas estimaciones del sector llegan a decir que proyectos como Stargate podrían necesitar cientos de miles de obleas adicionales de DRAM al mes, una cantidad cercana al 40% de la producción mundial.
China no quiere depender de que ese suministro llegue de fuera.
Aun así, la distancia tecnológica sigue a la vista. Según comparativas recogidas en informes del sector, las HBM3E de CXMT estarían más cerca, en rendimiento, de las HBM3 antiguas de SK Hynix que de los productos HBM3E que hoy mandan en el mercado. Mientras tanto, Samsung, de acuerdo con esos mismos informes, ya habría aumentado las ventas de HBM4 y también ha enviado muestras de HBM4E.
Donde la comparación se vuelve más incómoda es, otra vez, en los rendimientos. SK Hynix, que sigue siendo la referencia del sector, estaría rondando el 70%, siempre según estimaciones de la industria. CXMT, en cambio, se movería en ese 20%-30% que le atribuyen varios informes. La consecuencia es bastante simple: más costes, más tiempo de fabricación y menos chips que realmente sirvan en cada lote.
Buena parte de esa presión viene de las restricciones impuestas por Estados Unidos. Los controles a la exportación lanzados en octubre de 2022, y endurecidos después, han recortado el acceso de China tanto a memorias avanzadas como a equipos clave para fabricarlas. Eso ha empujado a algunas empresas chinas hacia canales de suministro no oficiales, bastante más caros, según distintos informes del sector.
De ahí que muchos analistas describan esta ofensiva como una sustitución nacional asumida con pérdidas. La lógica no pasa solo por ganar dinero. Pasa por garantizar suministro a los fabricantes locales de procesadores y por recortar la dependencia de tecnología extranjera, algo que Pekín sitúa dentro de la seguridad económica y también de la seguridad nacional.
El movimiento encaja, además, con estrategias más amplias como Made in China 2025 y la política de “doble circulación”, orientadas a levantar una cadena nacional de semiconductores. A eso se suman grandes vehículos de inversión pública, incluido un fondo reciente de 47.500 millones, según anuncios oficiales chinos.
Hay otra factura, menos visible, que también cuenta: la ambiental. Fabricar semiconductores exige enormes cantidades de energía y de agua ultrapura, y además genera residuos químicos. Si al final solo una quinta parte, o como mucho un tercio, de los chips termina siendo utilizable, el consumo de recursos y el volumen de desechos por cada unidad funcional crecen de manera clara, aunque todavía no haya cálculos públicos detallados.
Lo que China está haciendo, en el fondo, es aceptar hoy una ruta cara e ineficiente para intentar cerrar mañana una de las brechas más serias de la industria global del chip. Nadie sabe todavía cuándo esa apuesta podrá convertirse en una producción rentable.
