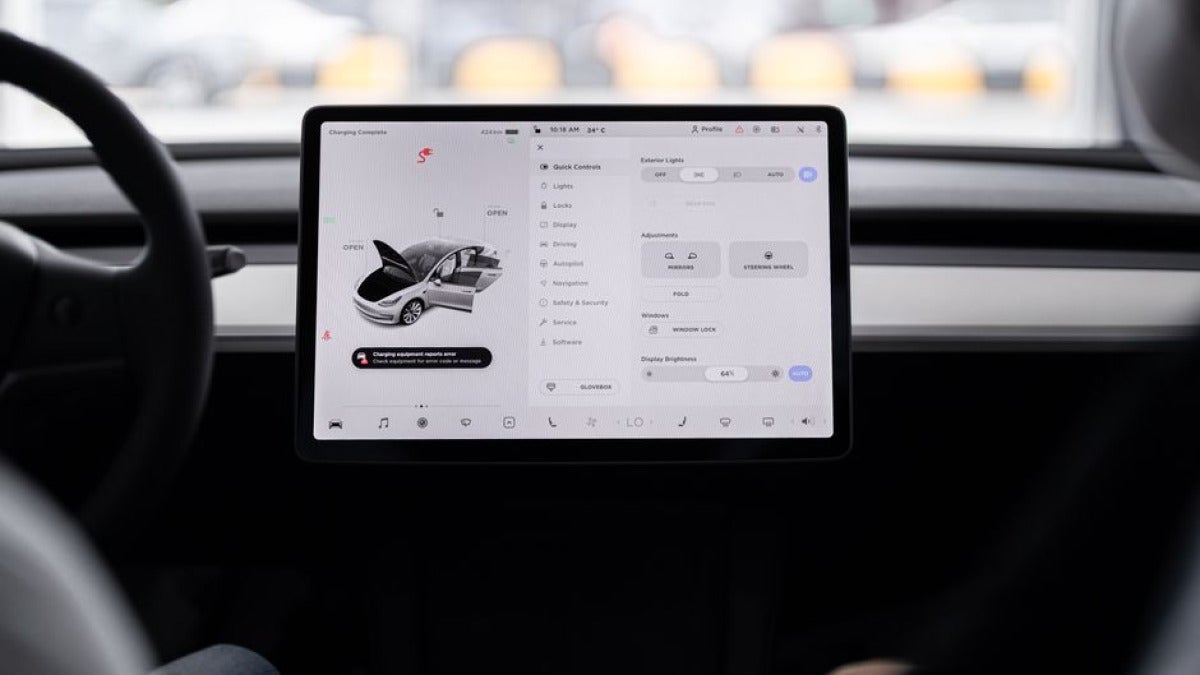
La industria del automóvil ya da por hecho el llamado vehículo definido por software como la base de su hoja de ruta, y empieza a moverse hacia una etapa más ambiciosa: replantear el coche entero como una plataforma digital con ruedas.
El paso hacia el vehículo definido por software no solo altera la arquitectura eléctrica o la manera de actualizar funciones. También cambia el papel del concesionario y hasta el modelo de negocio, de modo que el automóvil pasa a generar nuevas funciones y nuevas vías de ingreso mucho después de haber salido de fábrica.
Durante años, hablar de coche definido por software remitía sobre todo a actualizaciones remotas, pantallas más sofisticadas y funciones que podían activarse después de la compra. Ahora el planteamiento del sector va bastante más lejos. La meta es construir vehículos con ordenadores centrales más potentes, menos unidades de control repartidas por todo el sistema y una base común desde la que ofrecer servicios y mejorar de forma constante el rendimiento y la seguridad.
Llevado al terreno real, este rediseño acerca el coche a la lógica de otros dispositivos conectados. El hardware queda listo desde el primer día para funciones que llegarán más adelante, ya sea una mejora en la asistencia a la conducción, una gestión energética más eficiente o nuevas opciones de infoentretenimiento.
Así, el vehículo deja de ser un producto cerrado y pasa a entenderse como un sistema vivo. Más en concreto, los fabricantes buscan recortar la maraña de decenas de centralitas dedicadas a tareas muy específicas y cambiarla por plataformas informáticas centralizadas y arquitecturas zonales, con una doble promesa: menos complejidad en la producción y un desarrollo de funciones mucho más ágil.
Para el usuario, esta evolución debería notarse en coches que envejecen mejor. En vez de quedar atados al software del día en que se compraron, podrán recibir mejoras de rendimiento, nuevas interfaces o correcciones de seguridad durante años. Y, además, una misma base técnica podrá reutilizarse en varios modelos para acelerar lanzamientos y recortar costes.
También cambia el momento en que termina la venta, porque la entrega inicial y el concesionario dejan de ser la última parada. La conectividad, la navegación avanzada, la carga, el entretenimiento, el mantenimiento predictivo o los paquetes temporales de funciones pueden convertirse en ingresos recurrentes. No todas esas fórmulas convencen igual, claro, porque muchos consumidores rechazan las suscripciones para elementos que consideran parte natural del coche. Por eso la industria empieza a girar hacia servicios con un valor claro y activaciones puntuales.
El problema más serio sigue siendo la fiabilidad , la ciberseguridad y la rapidez. Cuanto más depende el coche del software, más presión hay para evitar fallos, proteger los datos y asegurar actualizaciones seguras, salvo que se quiera asumir un riesgo bastante más grave que en un móvil.
Las marcas tradicionales, además, tienen que aprender a trabajar con ritmos más cercanos a los de la electrónica de consumo sin ceder ni en calidad ni en cumplimiento normativo. Y, como pasa en cualquier transición industrial de este tamaño, nadie sabe con certeza cuándo terminará de asentarse este modelo en el mercado. La tensión entre velocidad, calidad y regulación sigue siendo difícil de anticipar.
