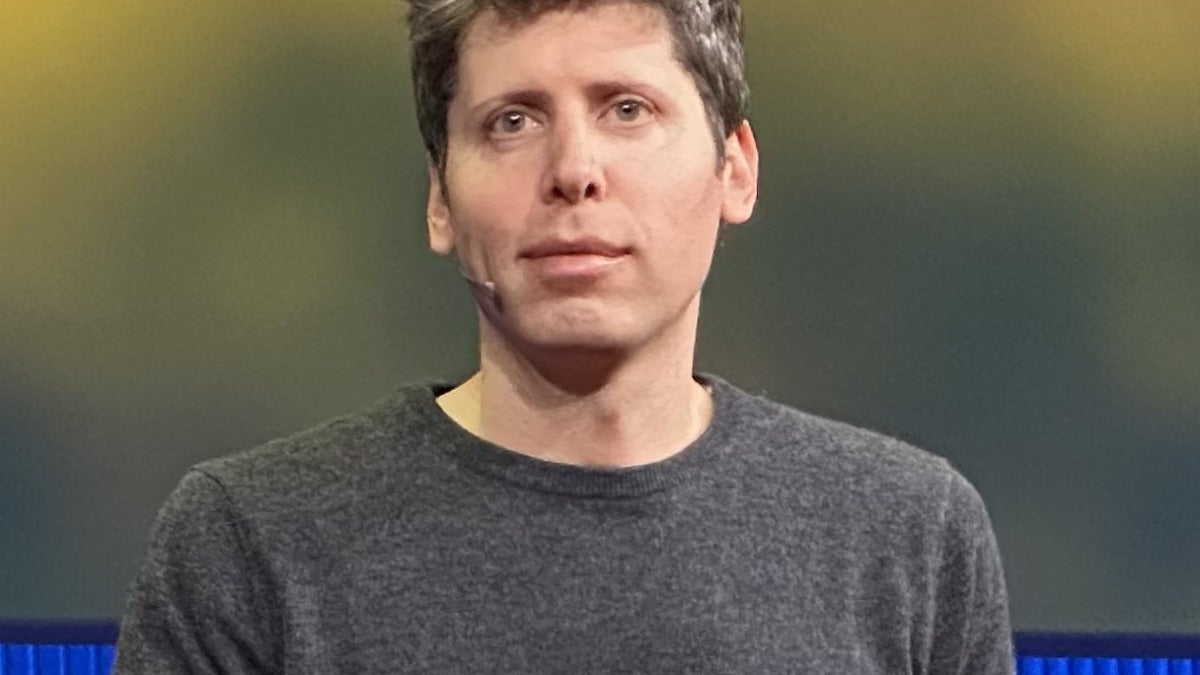
Sam Altman, consejero delegado de OpenAI, ha enfriado hoy una de las ideas más repetidas del último año: que la IA iba a poner patas arriba la economía casi de un día para otro. El mensaje que deja es bastante más terrenal. La tecnología avanza a toda velocidad, pero las empresas, los consumidores y los mercados se mueven mucho más despacio.
En la práctica, Altman está admitiendo que una parte importante del sector, él incluido, calculó los plazos con demasiado optimismo.
Han pasado casi dos años desde el despegue de GPT-4, el modelo de OpenAI lanzado en 2023, y en ese tiempo la calidad de los modelos, de los asistentes y de las herramientas para empresas ha mejorado de manera visible. El salto técnico está ahí, se ve.
Pero ese avance no se ha convertido, al menos por ahora, en una disrupción inmediata a escala de toda la economía.
Ahí está el cuello de botella, y no parece que esté solo en la tecnología.
Muchas compañías siguen atrapadas en procesos internos rígidos, software heredado, exigencias regulatorias y formas de trabajo que cuesta muchísimo cambiar. Del lado del consumidor pasa algo parecido: que una herramienta exista no significa que millones de personas vayan a incorporarla de inmediato a su rutina.
Altman lo resumió reconociendo que la economía tiene bastante más inercia de la que se preveía, incluso cuando las herramientas mejoran a gran velocidad.
Y esa lectura no sale solo de una intuición. Varios estudios la respaldan.
Uno de los datos más citados apunta a eso mismo: alrededor del 78% de las organizaciones ya usa IA en al menos un área del negocio, según una encuesta global reciente, pero ese número no equivale a una transformación profunda y extendida en toda la empresa.
En muchos casos, los despliegues siguen en fase piloto, en pruebas o limitados a tareas muy concretas, todavía lejos de sustituir o rediseñar procesos centrales.
Se observan mejoras de productividad, claro, pero el efecto agregado sigue siendo más bien acotado. Algunos estudios encuentran vínculos positivos entre exposición a IA y productividad laboral en determinados sectores, mientras que una de las estimaciones más citadas sitúa el aumento de la productividad de Estados Unidos en un 0,7% durante la próxima década.
Tampoco aparecen señales claras de un colapso generalizado del empleo.
De momento, el impacto está siendo más gradual. Cambian funciones, se reordenan tareas y crece la demanda de ciertas habilidades, pero no se ve una ola masiva de paro que pueda atribuirse directamente a esta tecnología.
Ese desfase entre la expectativa y la realidad importa, sobre todo, por la cantidad de dinero que hay en juego.
Desde 2022 han entrado miles de millones en modelos, centros de datos y chips, según las inversiones anunciadas por grandes tecnológicas y fondos. Eso ha alimentado la preocupación de algunos inversores ante una posible burbuja si los retornos tardan más de la cuenta en llegar; de hecho, tras los comentarios de Altman, varios valores ligados al hardware para IA registraron retrocesos.
El diagnóstico se repite entre analistas y organismos internacionales: el gran reto no pasa solo por desarrollar mejores modelos, sino por rediseñar procesos, formar a los equipos y dejar atrás flujos de trabajo heredados.
El Banco Central Europeo ha señalado lo mismo, al hablar de una difusión rápida entre empresas de la eurozona, pero de efectos todavía limitados e inciertos sobre la productividad y la inflación.
La IA ya está aquí. Lo que sigue sin saberse es cuándo llegará su impacto económico masivo.
